Краткий ответ налоговиков для плательщика единого налога 1–3 групп звучит жестко: в статусе ФЛП — нет. Предоставление возвратной финансовой помощи они квалифицируют как деятельность в сфере финансового посредничества, а она лишает права на упрощенку. Прямой фразы «единщику запрещено давать взаймы» в Налоговом кодексе нет, однако разъяснения ГНС и практика проверок давно сведены к этой формуле.
Другое дело — тот же человек как обычное физическое лицо. Гражданский беспроцентный заем с личного счета и письменным договором займа — это уже не предпринимательская операция. Именно здесь проходит граница, которую большинство запросов в Google смешивает в один вопрос.
Ниже — не общий обзор «что такое помощь», а рабочая карта: кто может дать деньги, кто может их взять, как оформить, что будет, если срок сорвется, и как выйти, если средства уже ушли со счета ФЛП.
Кому можно давать деньги, а кому это закрывает упрощенку
Возвратная финансовая помощь в понимании пп. 14.1.257 Налогового кодекса Украины — это сумма, которая поступила в пользование по договору без процентов и любой иной платы за пользование и которую обязательно нужно вернуть. Это налоговое понятие. В гражданском праве та же операция оформляется как договор займа: статьи 1046–1049 Гражданского кодекса Украины.
Два признака должны стоять в договоре одновременно. Нет платы за пользование — иначе это уже процентный заем, а не помощь. Есть обязанность вернуть — иначе это дарение или безвозвратная помощь с совершенно иным налоговым последствием. Если хотя бы один признак «плывет», налоговик переквалифицирует операцию.
Статус того, кто предоставляет средства, решает все. ФЛП на едином налоге 1–3 групп, по позиции ГНС, не вправе предоставлять ни возвратную, ни безвозвратную финансовую помощь именно как предприниматель. Основание — пп. 291.5.1 НКУ: не могут быть плательщиками единого налога первой–третьей групп субъекты, которые осуществляют деятельность в сфере финансового посредничества. Налоговики привязывают предоставление помощи к коду 64 КВЭД «Предоставление финансовых услуг, кроме страхования и пенсионного обеспечения».
ФЛП на общей системе такую операцию совершать может. В момент выдачи средств расходов не возникает, в момент возврата — дохода тоже нет. Если долг так и не вернут и истечет исковая давность, безнадежную задолженность общесистемник, как правило, не поставит в расходы: для ФЛП перечень расходов узкий, и «списанный заем» туда не входит.
Для плательщиков единого налога 4 группы (сельхозпроизводители) запрет п. 291.5 НКУ формально не прописан: норма касается именно 1–3 групп. Это не приглашение раздавать займы пачками. Систематическое кредитование все равно будет выглядеть как финансовая услуга, которая регулируется другим законом — «О финансовых услугах и финансовых компаниях» № 1953-IX.
| Кто дает средства | Можно ли в этом статусе | Главный риск предоставляющего |
|---|---|---|
| ФЛП 1–3 группы единого налога | Нет, по позиции ГНС | Потеря упрощенки + 15% с возвращенной суммы |
| ФЛП 4 группы | Прямого запрета в п. 291.5 нет | Систематичность могут трактовать как финансовую услугу |
| ФЛП на общей системе | Да | Нет расходов при выдаче и при невозврате |
| Физлицо без статуса предпринимателя | Да | Нужны личный счет и письменный договор |
| Юрлицо на общей системе | Да | Для получателя-единщика остается правило 12 месяцев |
Источник: НКУ (пп. 14.1.257, пп. 291.5.1, пп. 298.2.3, пп. 4 п. 293.4); разъяснения ГНС в ОИР.
Важный практический вывод: вопрос «может ли ФЛП предоставлять возвратную финансовую помощь» распадается на два разных. Как предприниматель-единщик — по логике ГНС не может. Как гражданин со своего личного счета — может, если не подменяет этим предпринимательскую деятельность и не маскирует регулярное финансирование третьих лиц.
Как ГНС превращает гражданский заем в финансовое посредничество
Именно здесь проходит главная развилка, которую обзорные статьи часто прикрывают фразой «запрещено». Закон о финансовых услугах № 1953-IX регулирует рынок: поставщик финансовых услуг — это финансовое учреждение или иное лицо, которому специальный закон прямо дал такое право. Разовый беспроцентный заем между двумя людьми из собственных средств по статье 1046 ГКУ — гражданский договор, а не банковский кредит и не лицензируемая финансовая услуга.
Налоговики это разделение игнорируют. Для них достаточно факта: средства переданы в пользование, значит есть «предоставление финансовых услуг», значит КВЭД 64, значит п. 291.5 НКУ, значит упрощенка закрыта. Индивидуальные консультации ГНС и база ОИР стоят на этой позиции годами. В разъяснении ОИР прямо сказано: ФЛП, который предоставлял возвратную финансовую помощь, нарушил условия пребывания на упрощенной системе.
Последствие по пп. 5 пп. 298.2.3 НКУ — обязанность перейти на уплату других налогов и сборов с первого числа месяца, следующего за налоговым (отчетным) периодом, в котором осуществлялась запрещенная деятельность. Для 3 группы период — квартал. Для 1 и 2 групп период — календарный год, хотя в отдельных ответах ОИР фискалы все равно оперируют «отчетным кварталом». Это расхождение стоит фиксировать: в споре ориентир — текст кодекса, а не формулировка консультации.
Второй удар — ставка 15%. Подпункт 4 пункта 293.4 НКУ устанавливает ее для дохода, полученного от видов деятельности, которые не дают права на упрощенку. ГНС применяет 15% именно к сумме, которую получатель впоследствии вернет предоставляющему-единщику. Логика такая: вернули «запрещенный» заем — получили доход от запрещенной деятельности. Деньги, которые вы сами когда-то отдали, вдруг становятся облагаемой выручкой.
Судебная практика неоднородна. Часть решений различает финансовое посредничество как регулярную деятельность в интересах третьих лиц и разовый заем из собственных средств. Другие встают на сторону ГНС. Верховный Суд в деле № 160/21398/24 (март 2025 года) подчеркнул, что аннулировать статус единщика «по письму» нельзя: нужна документальная проверка, акт, доказательства. Это не легализует операцию. Это лишь означает, что санкция не появляется автоматически в кабинете плательщика на следующее утро после платежа.
В реальных кейсах часто недооценивают именно этот разрыв между «кодекс прямо не запрещает разовый заем» и «проверка все равно квалифицирует его как финансовое посредничество». Если план — один платеж знакомому и забыть, риск не нулевой. Если план — несколько раз в год «поддержать» контрагентов со счета ФЛП, риск уже не теоретический.
Как помочь коллеге и остаться на едином налоге
Рабочая схема одна: вы даете средства не как ФЛП, а как физическое лицо. Счет — личный, не предпринимательский. В договоре заимодавец — «Петренко Петр Петрович», без приписки «ФЛП», без ИНН предпринимателя в шапке как субъекта хозяйствования, без печати «для ФЛП».
Алгоритм такой. Сначала, если свободные деньги лежат на счете ФЛП, их нужно вывести в личный контур. Снятие собственных средств единщиком — не отдельная хозяйственная операция и не второй налог: доход уже возник, когда на счет ФЛП поступила выручка от клиентов. Далее с личной карты или личного счета переводите сумму получателю. В назначении платежа — «Возвратная финансовая помощь по договору займа № … от …, без начисления процентов». Формулировки «оплата услуг», «финансовая помощь ФЛП Петренко», «заем от ФЛП» — это уже след, который привязывает операцию к предпринимательскому статусу.
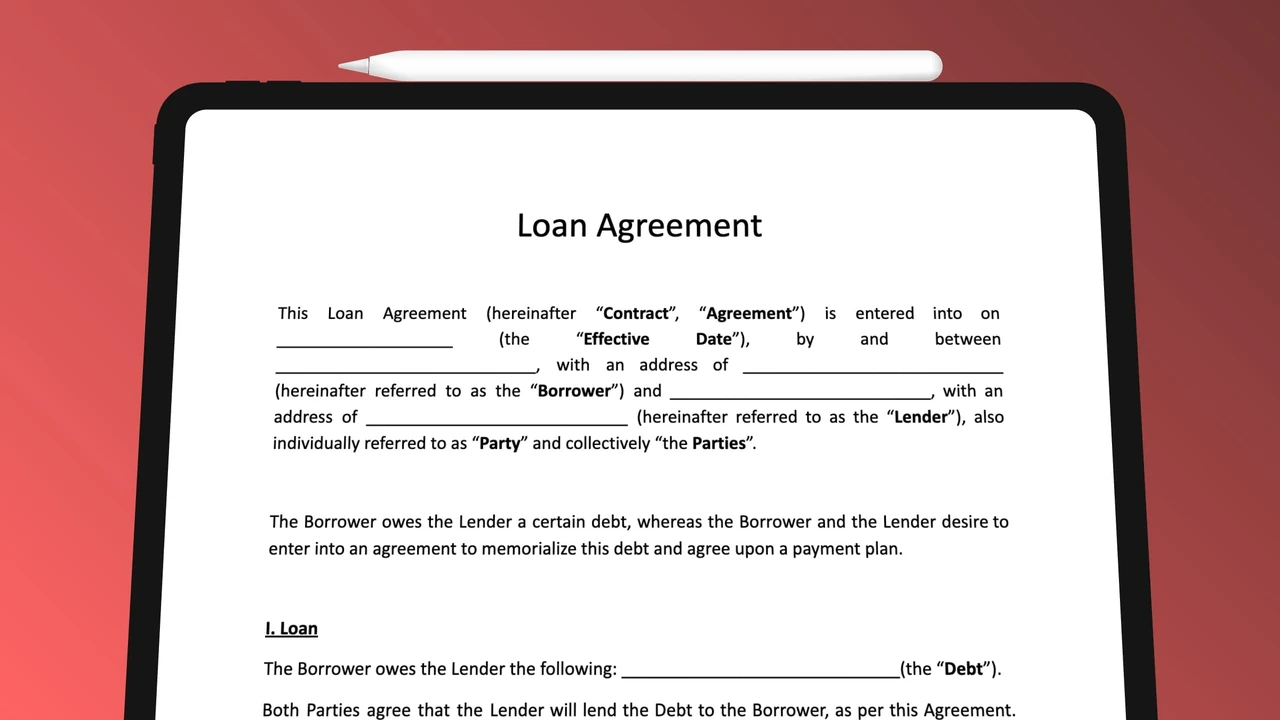
Договор займа между физлицами обязательно письменный, если сумма не меньше 10 необлагаемых минимумов, то есть от 170 грн. На практике это означает: письменный всегда. В тексте фиксируют сумму, срок или график возврата, прямое указание «проценты не начисляются», порядок возврата (на какой счет), ответственность за просрочку, которая не является платой за пользование. Договор займа — реальный: он заключен в момент передачи денег, а не в момент подписи. Подпись без платежа еще ничего не создает.
Подтверждение передачи — выписка банка или расписка заемщика (ч. 2 ст. 1047 ГКУ). Если срока в договоре нет, заем нужно вернуть в течение 30 дней после требования заимодавца. Для получателя-единщика «бессрочная» помощь опасна: налоговый срок в 12 месяцев отсчитывается от даты зачисления, независимо от того, что написано в гражданском договоре.
Наличные. Между субъектами хозяйствования лимит — 10 000 грн в день, между субъектом хозяйствования и физлицом — 50 000 грн в день (Положение НБУ № 148). Если заимодавец действует как физлицо, а получатель — как ФЛП, действует лимит 50 000 грн. Сумму 200 000 грн наличными за один день не проводят. Безналичный перевод лимита Положения № 148 не имеет. Возврат подпадает под те же ограничения.
Отдельно про «сам себе». ФЛП и гражданин — одно лицо. Заключить договор с собой невозможно: сделка требует двух сторон. Перевод с личной карты на собственный счет ФЛП с назначением «возвратная финансовая помощь от себя» — не помощь. Классическая позиция ОИР вообще трактует внесение собственных средств на предпринимательский счет единщика как доход, кроме уже отраженной в учете наличной выручки с назначением «выручка за период». В 2026 году часть региональных разъяснений смягчилась относительно семейных сбережений и переводов от супруга, но рассчитывать на это при проверке не стоит. Безопасные источники пополнения оборота — выручка, которая уже прошла учет, или возвратная помощь от другого реального человека по договору.
Если ФЛП не дает, а берет: правило 12 месяцев
Получать возвратную финансовую помощь единщику не запрещено. По п. 292.11 НКУ сумма помощи, предоставленной на возвратной основе, не входит в доход, если ее получили и вернули в течение 12 календарных месяцев со дня получения. Месяцы календарные, не «365 дней в уме». Получили 10 марта 2026-го — вернуть нужно до 10 марта 2027-го включительно. На следующий день вся сумма становится доходом.
Для 3 группы доход показывают в декларации того квартала, на который пришелся день после истечения 12 месяцев. Ставка обычная: 5% без НДС или 3% с НДС. Если из-за этой суммы годовой лимит группы треснет, с превышения — 15%, и далее вопрос перехода на общую систему. Лимиты 2026 года считаются от минимальной зарплаты 8 647 грн: 1 группа — 1 444 049 грн, 2 группа — 7 211 598 грн, 3 группа — 10 091 049 грн.
Для 1 и 2 групп единый налог фиксированный. Невозвращенная помощь внутри лимита не увеличивает месячный платеж, но увеличивает объем дохода, с которым сравнивают потолок группы. Именно поэтому 200 тысяч, «забытые» на счете, для 1 группы могут оказаться дороже самой суммы: превышение лимита тянет 15% и смену группы или системы.
ФЛП на общей системе живет по другим часам. Правило 12 месяцев в главе о едином налоге на него не распространяется. Пока действует договор и срок возврата не наступил, сумма не является доходом. Если срок по договору сорван — налоговики требуют включить ее в доход предпринимателя. Если договор еще длится, а единщик в этот момент перешел с общей системы на упрощенку, 12 месяцев все равно считают от даты получения, даже если тогда он был общесистемником.
Безвозвратная помощь — соседний вопрос, который всплывает сразу после «а если не возвращать». Для ФЛП-получателя безвозвратные средства — это не доход единщика от хозяйственной деятельности, а доход физического лица: НДФЛ 18% и военный сбор 5%. Если источник выплаты — налоговый агент (юрлицо или ФЛП), он удерживает налоги и показывает выплату в приложении 4ДФ. ЕСВ на такую сумму не начисляют: это не зарплата. Прощение долга до истечения срока работает так же, как безвозвратная помощь: нужна письменная договоренность, и у получателя-физлица появляется облагаемый доход.
Юрлицо, которое берет или возвращает помощь физлицу или ФЛП, отражает основную сумму в 4ДФ отдельными признаками дохода — при предоставлении и при возврате. С основной суммы возвратной помощи НДФЛ не удерживают: это не выплата дохода, а движение займа. С августа 2026 года действуют обновленные формы расчета (приказ Минфина № 243), поэтому конкретный код признака стоит сверить с актуальным справочником, а не с консультацией ОИР, которую перевели в недействующие именно из-за смены бланка.
Помощь уже перевели со счета ФЛП: что делать дальше
Худший вариант — притворяться, что платежа не было. Выписка живет в банке, назначение платежа читается, договор или его отсутствие тоже станет аргументом против вас, а не за вас.
Первый шаг — собрать цепочку: платежка, договор (если есть), переписка, из которой видно, что это заем, а не оплата услуг. Второй — оценить, в каком статусе вы фактически действовали. Если в назначении стоит «ФЛП …», счет предпринимательский, а договор подписан как ФЛП, фискальная квалификация почти заранее известна.
Далее развилка. Если получатель еще не вернул средства, иногда выгоднее оформить возврат на личный счет и пересобрать документы как заем физлица — но лишь тогда, когда первичная документация еще позволяет это объяснить, а не когда уже есть акт проверки. Переписывать прошлое «задним числом» — отдельный риск. Если средства уже вернулись на счет ФЛП-единщика, именно эта сумма, по логике ОИР, и является базой для 15%.
Переход на общую систему после запрещенной деятельности — не право, а обязанность. Вернуться на упрощенку можно не раньше чем через четыре квартала после отказа / утраты права. Налоговые обязательства «как на общей» за период после даты перехода — НДФЛ 18% с чистого дохода, военный сбор 5%, ЕСВ с минимальной базы. Путать это с «45% от суммы помощи» не стоит: такая цифра появляется в рекламных материалах как сумма всех возможных платежей вкупе, но она не является ставкой на саму операцию.
Индивидуальная налоговая консультация имеет смысл до, а не после платежа. После факта ИНК прошлое не отменит. Если сумма велика, а позиция ГНС для вас неприемлема, единственный путь оспаривания — проверка, акт, административная жалоба, суд. Ставка в таком споре: доказать, что разовый заем из собственных средств не является «деятельностью в сфере финансового посредничества». Выигрыш возможен, гарантии нет.
Семь ошибок, из-за которых операцию «видят» на проверке
Первая — проценты «для справедливости». Любая плата за пользование выбивает операцию из определения пп. 14.1.257 НКУ. Дальше это уже процентный заем. Систематическое предоставление таких займов — прямой вход на поле финансового учреждения.
Вторая — нет письменного договора. Устные договоренности между «своими» на проверке не существуют. Платеж без договора налоговик читает как выручку, предоплату или безвозвратную помощь — что выгоднее бюджету.
Третья — срок в договоре длиннее 12 месяцев, а получатель на едином налоге. Граждански это законно. Налогово для единщика иммунитет длится лишь год от даты зачисления. Договор на 18 месяцев не спасает от дохода на 366-й день.
Четвертая — наличные сверх лимита. Разбить 80 000 грн на несколько дней между двумя ФЛП, чтобы обойти 10 000 грн, фискалы квалифицируют как дробление. Штраф за нарушение кассовой дисциплины — мелочь по сравнению с переквалификацией платежей.
Пятая — смешанные счета. Оплата поставщику с личной карты, «помощь» со счета ФЛП, возврат на третий счет жены. Банковский след тогда не совпадает с договором, и объяснить его сложнее, чем сам заем.
Шестая — самофинансирование через подставное лицо. Друг получает деньги с вашего ФЛП и в тот же день кидает их вам на другой счет. Это не «схема спасения кассового разрыва», а основание искать уклонение. Договор должен быть с реальной стороной, которая действительно дает свои средства и имеет источник их происхождения.
Седьмая — прощение долга «на словах». Пока долг жив, единщик еще может успеть вернуть сумму в окно 12 месяцев. Как только появился письменный отказ кредитора от требования, для должника-физлица это доход с НДФЛ и военным сбором. Для единщика, если 12 месяцев уже прошли, сумма и так в доходе; прощение лишь фиксирует, что гражданское обязательство тоже исчезло.
Сценарий на 200 тысяч: три пути и цена каждого
Коллега-ФЛП 3 группы просит 200 000 грн до конца квартала, чтобы закрыть поставку. Возврат обещает через девять месяцев. Вы — ФЛП 3 группы, 5%, без НДС. Деньги есть на предпринимательском счете.
Путь А: перевод со счета ФЛП как «возвратная помощь». Быстро, привычно, и именно это ГНС называет запрещенной деятельностью. Если операцию увидят, вы обязаны сойти с упрощенки с 1-го числа месяца после квартала платежа. Когда коллега вернет 200 000 грн на ваш счет ФЛП, эту сумму фискалы захотят обложить по ставке 15% — 30 000 грн единого налога «за то, что вам отдали ваши же деньги». Плюс работа уже как общесистемник.
Путь Б: выводите 200 000 грн на личную карту и в тот же день как физлицо заключаете договор займа без процентов на 9 месяцев. Платеж идет с личного счета на счет ФЛП коллеги с прозрачным назначением. У коллеги сумма не является доходом, если он вернет ее до истечения 12 месяцев — девять месяцев в этот лимит входят. Вы упрощенку не трогаете. Единственное, что нужно сохранить: договор, выписки, и не повторять такую операцию ежеквартально с разными контрагентами, иначе снова появится привкус систематического кредитования.
Путь В: отказываете в займе и предлагаете банковский кредит, отсрочку от поставщика или предоплату от его покупателя. Ноль налогового риска для вас. Для коллеги — другая стоимость денег, но без «минус 12 месяцев» и без чужого ФЛП в цепочке.
Для самого коллеги-получателя критическая арифметика такая. Если он не вернет 200 000 грн до годовой даты, в квартале просрочки доход вырастет на 200 000 грн. По ставке 5% это 10 000 грн единого налога. Если вместе с другой выручкой он пересечет 10 091 049 грн, с превышения — 15%, и далее обязанность сменить систему. Для 1 группы те же 200 000 грн могут съесть заметный кусок лимита 1,44 млн грн, хотя фиксированный месячный платеж сам по себе не изменится.
Когда без индивидуальной консультации лучше не двигаться
Обращаться к специалисту стоит не «на всякий случай», а когда в схеме появляется хотя бы один из этих маркеров.
- Сумма существенна относительно вашего годового дохода или лимита группы.
- Получатель — ваш контрагент, связанное лицо, учредитель вашего ООО или ваш наемный работник.
- Планируется не одна операция, а несколько в течение года.
- В договоре хотят прописать проценты, индексацию, «плату за пользование» или зачет в счет поставки.
- Средства уже ушли со счета ФЛП, и нужно оценить, светит ли 15% и потеря упрощенки.
- Вы на грани лимита группы, и невозврат помощи в следующем году точно вытолкнет за потолок.
- Есть мысль «дать самому себе» через жену, родственника-ФЛП или «технического» знакомого.
ИНК от ГНС фиксирует позицию именно относительно ваших фактов. Она не всегда приятна, зато снимает игру в угадайку. Если консультация отрицательная, вы по крайней мере знаете цену операции до платежа, а не после акта.
Чек-лист перед подписью: стороны в договоре совпадают с владельцами счетов; процентов нет ни одной формулировкой; срок возврата для единщика-получателя уложен в 12 календарных месяцев; назначение платежа цитирует договор; наличные в пределах лимита или, лучше, их нет вообще; вы не являетесь одновременно заимодавцем и заемщиком; для единщика-предоставляющего счет — личный, статус — физлицо.
Возвратная финансовая помощь остается удобным инструментом кассового разрыва именно потому, что при правильном статусе сторон она не является доходом. Цена ошибки — не «мелкий штраф за реквизит», а смена системы налогообложения и 15% на деньги, которые вам вернули. Поэтому ответ на запрос «может ли ФЛП предоставлять возвратную финансовую помощь» умещается в одну рабочую фразу: как единщик 1–3 групп — не стоит, как физическое лицо с личного счета — да, если это настоящий разовый заем, а не замаскированная финансовая деятельность.